瑞刷与瑞刷网络 移动支付时代的便捷与风险
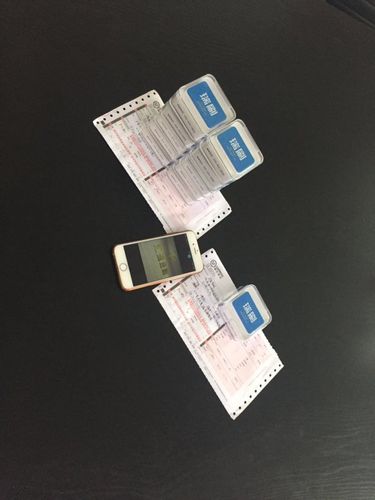
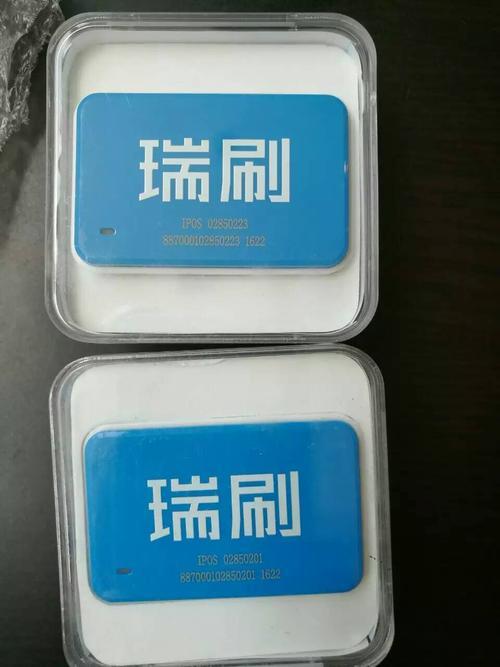
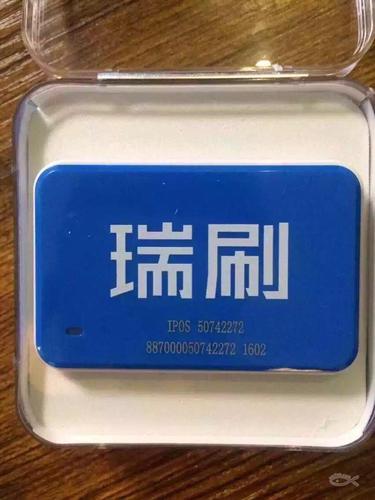
在移动支付蓬勃发展的今天,各类便捷的收款工具层出不穷,其中“瑞刷”及其背后的“瑞刷网络”一度成为许多小微商户和个人用户关注的焦点。瑞刷是一款手刷(手机刷卡器)品牌,由瑞银信公司推出,主要通过连接手机音频口或蓝牙实现刷卡收款、转账等功能。而“瑞刷网络”则通常指代与瑞刷相关的支付网络体系、运营方或代理商网络——无论是硬件设备还是软件应用,其核心都指向基于互联网的移动支付服务。
瑞刷的兴起,恰逢中国第三方支付市场的爆发期。2010年后,央行陆续发放第三方支付牌照,瑞银信等机构获得许可,可从事银行卡收单等业务。瑞刷凭借小巧便携、费率灵活、到账及时等特点,迅速铺向市场。对许多个体户、地摊商贩、微商或者需要临时收款的人来说,瑞刷解决了一个现实痛点:不用安装传统POS机,也不必依赖银行繁琐的申请流程,只需一个小设备加一部手机即可完成交易。用户通过瑞刷APP绑定银行卡,刷卡后资金先进入支付公司的备付金账户,再由支付公司结算到用户银行卡,整个链路依托“瑞刷网络”实现。这个网络承担了交易信息传输、资金清分、对账清算等一系列工作,是支付能够顺利完成的技术与业务支撑。
便捷往往与风险并存。瑞刷网络在被广泛使用的也暴露出不少问题。
首先是合规风险。部分瑞刷产品或合作代理商在推广时,存在套用MCC(商户类别码)、随意切换商户、费率不透明等行为。一些用户发现,自己的刷卡交易从标准类商户跳到优惠类甚至减免类商户,这不仅影响信用卡积分,还可能触发银行风控。更严重的是,如果平台未严格落实反洗钱、实名制等要求,用户账户容易被不法分子利用。
其次是资金安全风险。尽管正规支付公司受央行监管,客户备付金需集中存管,但支付行业历史上出现过挪用备付金、资金链断裂导致结算延迟甚至跑路的案例。瑞刷网络作为多层代理体系下的产物,如果部分代理商违规操作,比如二清(二次清算)或无证经营,用户的资金就会脱离监管视线,造成损失。
第三是监管政策收紧带来的不确定性。央行对支付行业持续整顿,要求断直连、备付金100%集中交存、打击一机多码等。不少手刷品牌被要求整改、关停或调整业务。瑞刷相关产品也对此有所调整,部分旧型号设备停止使用,某种程度上意味着一个时代的终结。
普通用户如何更安全地使用此类支付工具?建议大家做到几点:一是选择持有央行支付牌照的正规机构产品,核实公司资质;二是留意商户质量和费率,警惕异常低价;三是避免频繁在同一设备上大额刷卡,保护自己的信用卡;四是关注资金到账情况,遇到延迟及时联系官方客服而非个人代理;合规经营才是长远之计,绝不利用收款工具进行虚假交易或帮助他人套现。
瑞刷与瑞刷网络是移动支付发展浪潮中的一个缩影。它给广大用户带来过实实在在的方便,但也折射出行业野蛮生长阶段的各类隐患。随着监管科技不断完善,未来的支付网络势必更加规范、透明。无论使用哪一个品牌的刷卡工具,明白其背后资金流转的原理,守住风险底线,才能真正享受科技金融带来的红利。
如若转载,请注明出处:http://www.ruiswl.com/product/35.html
更新时间:2026-10-11 21:00:07