瑞刷与瑞刷网络 从支付工具到生态平台的演变之路
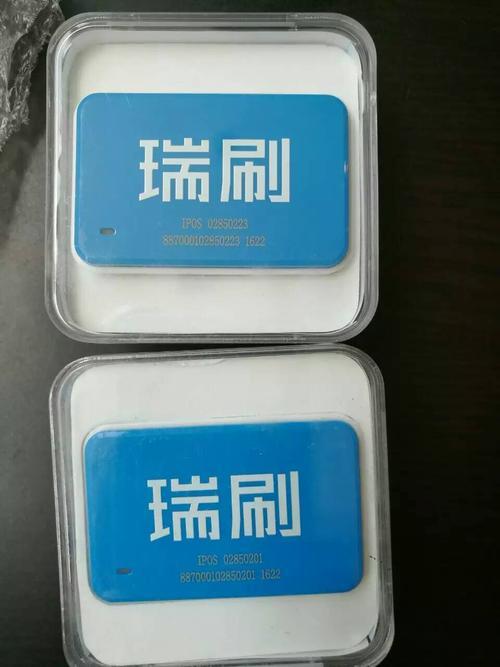
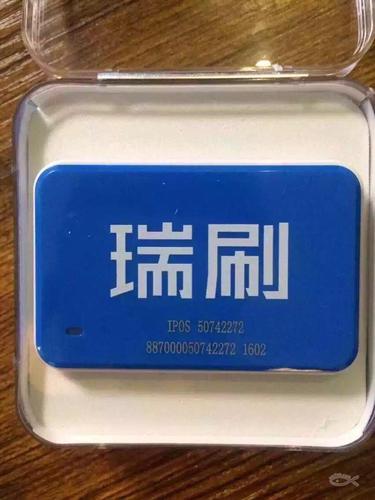
引言\n\n在移动支付蓬勃发展的时代背景下,瑞刷作为一款曾经的明星支付产品,及其背后的瑞刷网络,经历了一段从风口起飞到合规转型的跌宕历程。了解瑞刷与瑞刷网络的关系,不仅有助于理解第三方支付行业的演变逻辑,也能为互联网金融创业者提供宝贵的经验借鉴。\n\n## 瑞刷是什么?\n\n瑞刷是一款面向个人和小微商户的移动支付终端应用,由瑞银信旗下团队打造。用户通过瑞刷App配合蓝牙刷卡器或手机NFC功能,即可完成信用卡还款、POS收款、转账等操作。它曾经以便捷的信用卡管理服务和较低的手续费迅速积累了大量用户,尤其在套现需求旺盛的群体中具有一定知名度。\n\n需要指出的是,“瑞刷”本身是一个产品名称,而不是一家独立的公司主体。实际运营该产品并承担法律责任的主体,是瑞刷网络运营方或其关联支付公司——深圳瑞银信信息技术有限公司(简称“瑞银信”)。因此公众所说的“瑞刷网络”,通常就是指依托这一产品构建起来的一套支付通道、代理商体系与用户网络。\n\n## 瑞刷网络:连接用户、代理与支付通道\n\n瑞刷网络并非一个独立的物理网络,而是指围绕瑞刷T+0、T+1等收单业务形成的一整套商业体系,包括:\n\n- 收单机构与支付通道:瑞银信拥有中国人民银行颁发的支付业务许可证,具备银行卡收单资质,为瑞刷业务提供合法的支付信道。\n- 代理商与地推网络:瑞刷采用了分级代理模式,省级、市级代理商下面又裂变出无数小微代理,构成了一个庞大的分润网络,将POS机具和App推广到全国各地。\n- 用户生态:主要以信用卡持卡个人、小微商户以及部分需要资金周转的小生意人为主,由此形成了相当规模的网上清算与账单管理社群。\n\n这种多层级网络让瑞刷在短期内爆发出很强的渠道覆盖力,并一度冲到移动支付收单领域前列。\n\n## 快速繁荣背后的隐忧\n\n高速扩张的另一面也制造了麻烦。瑞刷的明星功能饱受质疑——不少用户将它作为套现工具使用,风控和商户实名制审核面临挑战;加之接二连三的罚单与针对反洗钱的监管力度上升,2017年前后,瑞刷等多款App曾被监管部门要求下架整改或关停部分违规通道。\n\n事实上,早在2009年前后,瑞银信就开始布局支付业务,积累了大量商户与收单通道资源。但当合规压力逐步加大时,留给不合规创新支付路径的空间越来越窄。从2020年开始,瑞银信支付业务许可证续展被央行“中止审查”,全年裁员不断、罚款不断,昔日神坛急速降温。用户账户也逐步收到规范的结算提醒与提额限制,标志着这条偏支付结算以外的\
如若转载,请注明出处:http://www.ruiswl.com/product/34.html
更新时间:2026-10-11 05:44:03